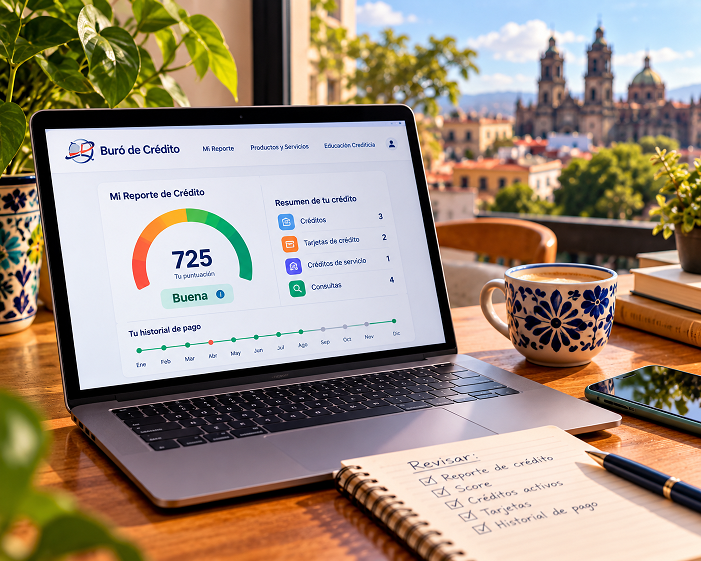
В Мексике кредитные истории ведут две компании — Buró de Crédito и Círculo de Crédito. Раз в 12 месяцев в каждой из них можно бесплатно получить свой отчёт — Reporte de Crédito Especial (RCE). Иностранная кредитная история сюда не переносится, поэтому новичкам советуют начинать с дебетовой карты, коммунальных счетов на своё имя и кредитной карты с депозитом (tarjeta garantizada).
Мини-словарь
Buró de Crédito — крупнейшее бюро кредитных историй Мексики.
Círculo de Crédito — второе бюро; не все кредиторы отправляют данные в оба.
SIC (Sociedad de Información Crediticia) — официальное название бюро кредитных историй.
RCE (Reporte de Crédito Especial) — ваш личный отчёт о кредитной истории.
Mi Score — кредитный рейтинг Buró de Crédito, за него платят отдельно.
Tarjeta garantizada — кредитная карта с залоговым депозитом: сумма депозита становится лимитом.
UDI — расчётная единица, привязанная к инфляции; около 8,72 песо на март 2026 года.
Как устроена кредитная история в Мексике
Buró de Crédito работает с 1996 года; это частная компания под надзором Банка Мексики, CNBV и Минфина. Сюда передают данные банки, микрофинансовые компании (SOFOM), универмаги с кредитами, операторы связи и интернета, финтех-кредиторы.
Почему экспату это важно. Когда вы приезжаете, в мексиканских бюро о вас ничего нет. Без местной истории банки считают вас рискованным клиентом — особенно если у вас временная резиденция.
Как бесплатно получить свой отчёт
По закону каждый может раз в 12 месяцев бесплатно получить свой отчёт — и в Buró de Crédito, и в Círculo de Crédito. Проверять стоит оба бюро: некоторые кредиторы отправляют данные только в одно.
В Buró de Crédito
- Зайдите на официальный сайт burodecredito.com.mx — только напрямую, не по ссылкам из рекламы.
- Выберите «Reporte de Crédito Especial» и нажмите «Autorizo y acepto».
- Отключите платные опции: Mi Score (58 песо) и Alertas Buró (232 песо в год). Иначе отчёт перестанет быть бесплатным.
- Заполните анкету: имя, RFC, дата рождения и адрес.
- Ответьте на проверочные вопросы о ваших кредитах — например, в каком банке у вас карта. Если кредитов нет, вопросы могут быть о последнем займе.
- Получите PDF на почту — обычно через несколько минут.
Отчёт можно заказать и по телефону 800 640 7920 или в офисе на Периферико Сур, 4349 в Мехико.
В Círculo de Crédito
На сайте circulodecredito.com.mx выберите раздел «Persona», затем «Mi RCE», заполните данные о себе и своих кредитах — отчёт придёт на почту. Удобно держать под рукой выписку по карте.
Сколько стоит повторный отчёт
Если нужен второй отчёт в течение 12 месяцев, по почте он стоит 35,60 песо в Buró de Crédito и 34,50 песо в Círculo de Crédito. По телефону или в офисе — 89 и 82,20 песо соответственно.
Как читать отчёт
В отчёте есть цветная шкала, похожая на светофор:
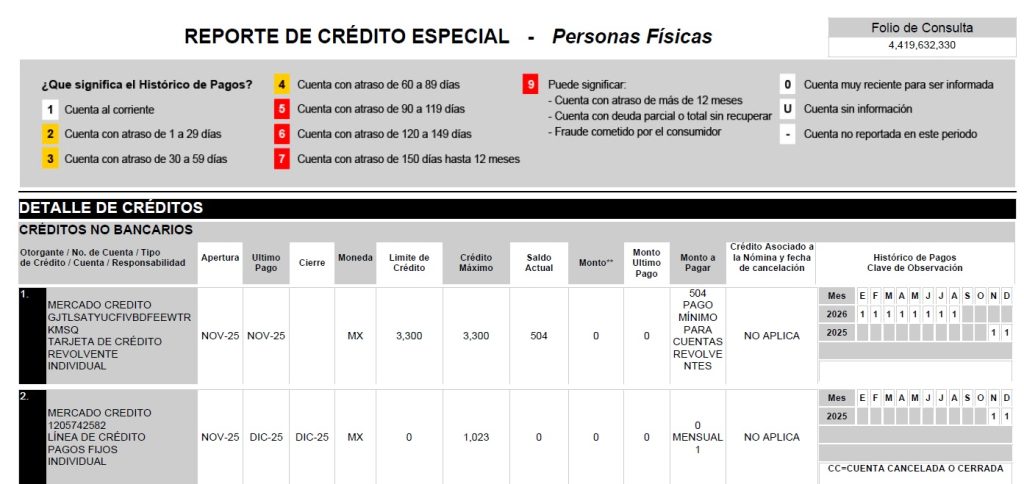
- Зелёный — вы платите вовремя.
- Жёлтый — просрочка от 1 до 89 дней.
- Красный — серьёзная просрочка; новый кредит получить будет трудно.
Проверьте четыре блока: ваши адреса, сводку по кредитам, детали платежей и список компаний, которые запрашивали вашу историю. Если в последнем блоке есть незнакомая компания — возможно, кто-то пытался оформить кредит на ваше имя.
Кредитный рейтинг Mi Score
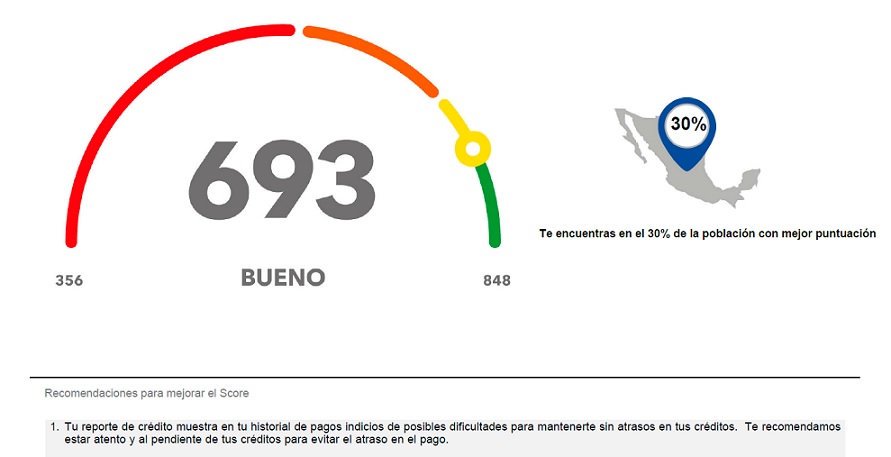
С октября 2025 года Buró de Crédito использует рейтинг Mi Score. Он показывает вероятность просрочки на 90 дней и больше в следующие 12 месяцев:
| Баллы | Цвет | Что это значит |
|---|---|---|
| 356–577 | красный | кредит получить трудно |
| 587–659 | оранжевый | кредит дадут, но дорого |
| 660–696 | жёлтый | обычные условия |
| 697–848 | зелёный | лучшие ставки и продукты |
Ориентир — 700 баллов и выше. Бесплатный отчёт рейтинг не включает: Mi Score стоит 58 песо.
Если в отчёте ошибка
Ошибки бывают: банк не передал информацию о погашении или неправильно указал сумму долга. Порядок действий:
- На сайте бюро, где вы получили отчёт, выберите «Reclamación».
- Укажите, что именно неверно, и приложите доказательства: выписки, квитанции, документ о погашении долга (finiquito).
- Спорная запись получит пометку «registro impugnado». Ответ — в течение 29 дней. Если кредитор за это время не ответит, запись исправят в вашу пользу.
Две жалобы в год бесплатны. Если бюро не помогло — обращайтесь в CONDUSEF.
Сколько хранятся долги
Негативные записи не вечны. По статье 23 Закона о бюро кредитных историй срок зависит от суммы долга, по данным CONDUSEF:
| Сумма долга | Примерно в песо | Когда удалят |
|---|---|---|
| до 25 UDI | до ~218 | через 1 год |
| 25–500 UDI | ~218–4 361 | через 2 года |
| 500–1 000 UDI | ~4 361–8 722 | через 4 года |
| больше 1 000 UDI | больше ~8 722 | через 6 лет — если нет суда и мошенничества |
Как экспату построить кредитную историю с нуля
- Дебетовая карта мексиканского банка. Это первый шаг. Некоторые банки, например BBVA и Banorte, смотрят на движения по вашему счёту и потом сами предлагают кредитную карту.
- Услуги на своё имя. Телефон, интернет, электричество — если оформить их на себя и платить вовремя, это может попасть в историю, в зависимости от провайдера.
- Кредитная карта с депозитом. Вы вносите залог, и он становится вашим лимитом. Для иностранцев без местной истории это удобный старт: риск для банка ниже, а вы начинаете копить историю.
- Правило 30%. Тратьте меньше 30% лимита и гасите весь долг до срока платежа.
- Не подавайте много заявок сразу. Каждый запрос вашей истории фиксируется, и частые запросы — плохой сигнал для банков.
Осторожно: мошенники
- Отчёт получайте только на burodecredito.com.mx и circulodecredito.com.mx. CONDUSEF предупреждает о сайтах-подделках, которые копируют оформление бюро и крадут данные.
- «Удалить из Бюро за деньги» невозможно. CONDUSEF подчёркивает: стереть историю за 10–24 часа нельзя даже после оплаты долга.
- Не путайте Buró de Crédito с Buró de Entidades Financieras — это правительственный сервис, где можно проверить сами банки: жалобы, штрафы, комиссии.
Частые вопросы
Переносится ли кредитная история из другой страны в Мексику? Нет. Мексиканские бюро учитывают только кредиты, оформленные в Мексике, поэтому экспат начинает с нуля.
Как бесплатно проверить свою кредитную историю в Мексике? Закажите Reporte de Crédito Especial на сайте Buró de Crédito или Círculo de Crédito. Раз в 12 месяцев отчёт бесплатный в каждом из бюро. Не забудьте отключить платные опции.
Входит ли кредитный рейтинг в бесплатный отчёт? Нет. Рейтинг Mi Score в Buró de Crédito стоит 58 песо.
Что делать, если в отчёте ошибка? Подать жалобу (Reclamación) на сайте бюро с доказательствами. Ответ — в течение 29 дней; если кредитор не ответит, запись исправят в вашу пользу.
С чего начать кредитную историю в Мексике? С дебетовой карты мексиканского банка, услуг связи на своё имя и кредитной карты с депозитом. Тратьте меньше 30% лимита и гасите долг вовремя.
Кредитная история в Мексике строится не за месяц, но и не за годы: карта с депозитом, вовремя оплаченный интернет и немного терпения — и через год банки начнут сами предлагать вам продукты. Начните с бесплатного отчёта, чтобы знать, с чего стартуете.